Unternehmen Rente
Mit dem neuen Altersvorsorgedepot können erstmals auch Unternehmerinnen und Unternehmer staatlich gefördert für den Ruhestand vorsorgen. Sparkassen-Expertin Semra Dogan erklärt, warum sich das Produkt für fast jeden lohnt – und wie man es in seine persönliche Vermögensaufbaustrategie einbindet.
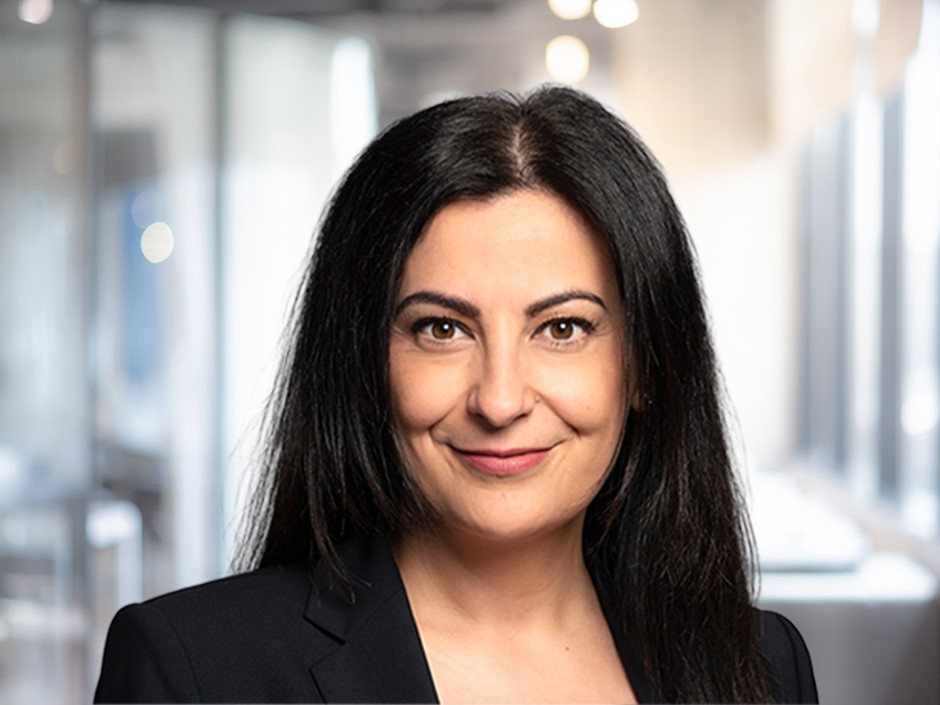
Für Semra Dogan ist die Einführung des neuen Altersvorsorgedepots ein echter Meilenstein: „Viele Unternehmer bekommen erstmals die Gelegenheit, mit staatlicher Förderung finanziell für Ihren Ruhestand vorzusorgen“, sagt die Expertin für Vermögens- und Vorsorgemanagement bei der Sparkasse Hannover.
Im Frühjahr haben Bundestag und Bundesrat die Reform der steuerlich geförderten privaten Altersvorsorge verabschiedet, zum Jahreswechsel gehen die neuen Produkte an den Start. Gegenüber den bisherigen Riester-Verträgen wurde der Kreis derjenigen, die eine Förderung in Anspruch nehmen können, erweitert: Künftig sind auch Freiberufler wie Ärzte, Anwälte oder Architekten, Gewerbetreibende, Solo-Selbstständige ohne Rentenversicherungspflicht und Pflichtmitglieder in berufsständischen Versorgungswerken Zulage-berechtigt. „Wer das Thema Altersvorsorge bislang vor sich hergeschoben hat, sollte diese Chance für den Einstieg nutzen“, rät Dogan.
Bis zu 540 Euro Förderung pro Jahr
Die Konditionen des neuen Altersvorsorgedepots sind attraktiv: Bis zu einem jährlichen Eigenbeitrag von 360 Euro zahlt der Staat für jeden gesparten Euro 50 Cent als Grundzulage. Für weitere 1.440 Euro, die ein Sparer einzahlt (also von 361 bis 1.800 Euro), werden 25 Cent pro gesparten Euro draufgelegt. Macht insgesamt bis zu 540 Euro Förderung pro Jahr. Für jedes Kind erhält ein Elternteil zusätzlich eine Zulage von 100 Prozent auf jeden eingezahlten Euro bis zu einem Höchstbetrag von 300 Euro pro Kind. Früh einsteigen lohnt sich: Wer vor dem 25. Geburtstag einen Altersvorsorgevertrag abschließt, erhält einmalig 200 Euro zusätzliche Zulage.
Die selbst eingezahlten Beiträge gelten steuerlich als Sonderausgaben. Am Jahresende prüft das Finanzamt, ob die staatlichen Zulagen oder der Steuervorteil mehr bringen. „Diese sogenannte Günstigerprüfung führt dazu, das Unternehmerinnen und Unternehmer automatisch die für sie günstigere Förderung erhalten“, erläutert die Sparkassen-Fachfrau. „Zwar wird auf die Auszahlungen später Einkommensteuer fällig, doch der Steuersatz ist in dieser Lebensphase in der Regel relativ niedrig.“ Die Auszahlungsphase beginnt frühestens mit Vollendung des 65. Lebensjahres, spätestens mit Vollendung des 70. Lebensjahres. Depotinhaber können wählen zwischen einer monatlichen Rentenzahlung bis zum Lebensende und einem befristeten Auszahlungsplan, der mindestens bis zum vollendeten 85. Lebensjahr läuft. Auch Einmalzahlungen bis zu 30 Prozent sind möglich.
Altersvorsorgedepot als Anfang
„Die Flexibilität des Altersvorsorgedepots finde ich super – auch auf der Einzahlungsseite“, sagt Dogan. Anders als bei der Riester-Rente können Sparer ihre Beiträge in Aktien beziehungsweise aktiennahe Produkte wie Fonds oder ETFs investieren. „Ich hoffe, dass auf diese Weise mehr Menschen an die Börse herangeführt werden“, sagt Dogan. Das sei dringend nötig, denn das Altersvorsorgedepot schließe nur einen Teil der Rentenlücke. „Je früher man damit anfängt, darüber hinaus am Kapitalmarkt Vermögen zu bilden, desto besser“, so die Finanzexpertin. Der Zinseszinseffekt sorge dafür, dass selbst aus kleinen Anfangsbeträgen über die Jahre stattliche Summen wachsen.
„Welche Bausteine sich für die persönliche Situation am besten eignen, ist individuell höchst verschieden“, sagt Dogan. Sie empfiehlt, den Start des neuen staatlich geförderten Depots zu nutzen, um gemeinsam mit seinem Berater oder seiner Beraterin bei der Sparkasse die eigene Altersvorsorge grundlegend zu planen – für sich selbst und die gesamte Familie. „Die Frage sollte nicht lauten, ob man etwas für die Altersvorsorge tun muss, sondern was.“
Text: Christian Baulig
Bild: Sparkasse Hannover